Bukan Cuma Kendaraan Dinas, 5 Jenis Kendaraan Ini Ternyata Tak Jadi Objek Pajak Kendaraan Bermotor
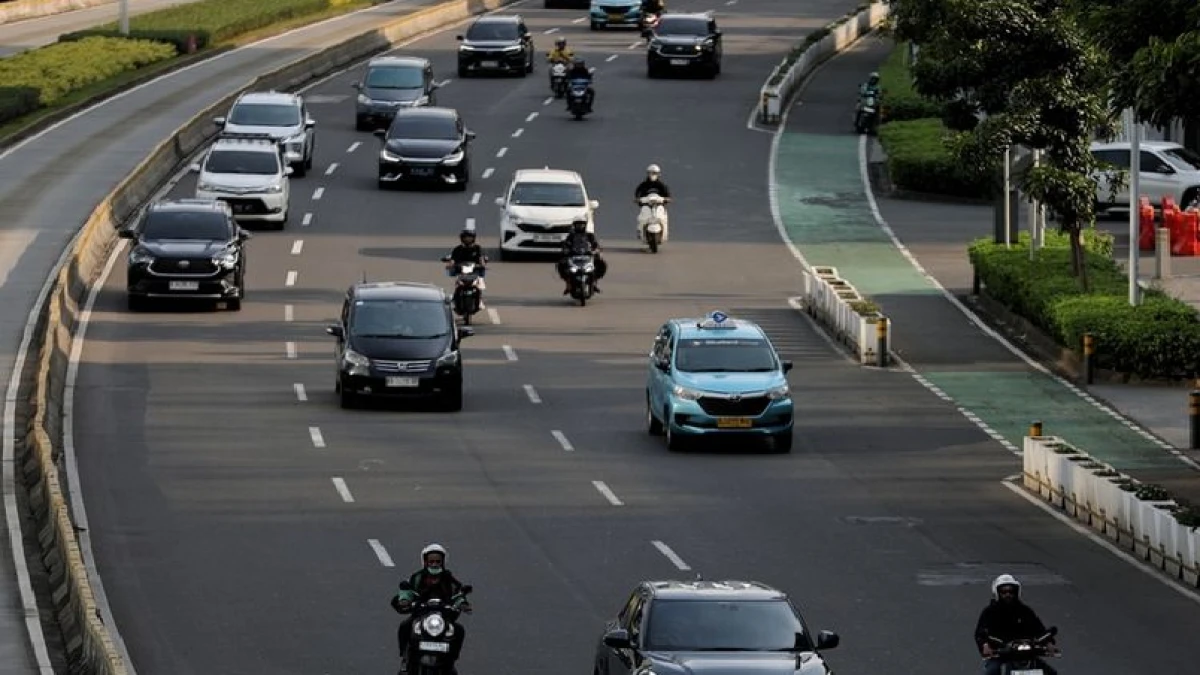
SUBANG - Tidak semua kendaraan yang melintas di jalan harus dikenakan Pajak Kendaraan Bermotor (PKB). Di tengah kewajiban pemilik kendaraan membayar pajak setiap tahun, ternyata ada sejumlah kendaraan yang secara aturan justru dikecualikan dari objek PKB.
Ketentuan tersebut tercantum dalam Peraturan Menteri Dalam Negeri (Permendagri) Nomor 11 Tahun 2026 tentang Dasar Pengenaan Pajak Kendaraan Bermotor, Bea Balik Nama Kendaraan Bermotor (BBNKB), dan Pajak Alat Berat.
Aturan terbaru ini menarik perhatian karena terdapat perubahan penting dibandingkan ketentuan sebelumnya, khususnya mengenai kendaraan listrik.
Lima kendaraan yang tidak menjadi objek PKB
Berdasarkan Pasal 3 ayat (3) Permendagri Nomor 11 Tahun 2026, sedikitnya ada lima kategori kendaraan yang dikecualikan dari objek Pajak Kendaraan Bermotor.
Berikut daftarnya:
1. Kereta api
Kereta api masuk dalam kategori kendaraan yang dikecualikan dari objek PKB. Dengan demikian, moda transportasi berbasis rel tersebut tidak diperlakukan seperti kendaraan bermotor yang terdaftar untuk penggunaan di jalan raya.
2. Kendaraan untuk pertahanan dan keamanan negara
Kendaraan bermotor yang semata-mata digunakan untuk kepentingan pertahanan dan keamanan negara juga tidak menjadi objek PKB.
Kategori ini mencakup kendaraan yang penggunaannya memang diperuntukkan bagi kebutuhan pertahanan dan keamanan sesuai ketentuan yang berlaku.
3. Kendaraan milik perwakilan negara asing dan lembaga internasional tertentu
Kendaraan bermotor yang dimiliki kedutaan, konsulat, atau perwakilan negara asing dengan asas timbal balik juga dikecualikan.
Pengecualian serupa berlaku bagi kendaraan milik lembaga internasional yang memperoleh fasilitas pembebasan pajak dari pemerintah.
4. Kendaraan bermotor energi terbarukan
Kendaraan bermotor yang menggunakan energi terbarukan juga termasuk dalam daftar yang dikecualikan dari objek PKB.
Ketentuan ini menjadi salah satu bagian yang menarik perhatian karena berkaitan dengan arah kebijakan pemerintah terhadap penggunaan energi yang lebih ramah lingkungan.
5. Kendaraan lain yang ditetapkan melalui peraturan daerah
Kategori terakhir cukup luas. Kendaraan bermotor lainnya dapat dikecualikan apabila telah ditetapkan melalui peraturan daerah mengenai pajak dan retribusi daerah.
Artinya, penerapan kategori ini tetap bergantung pada ketentuan daerah masing-masing.
Lalu, apakah mobil listrik bebas pajak?
Nah, bagian ini yang perlu diperhatikan.
Anggapan bahwa semua kendaraan listrik otomatis bebas pajak tidak sepenuhnya tepat.
Dalam Permendagri Nomor 11 Tahun 2026, kendaraan listrik tidak lagi secara khusus dicantumkan sebagai kendaraan yang dikecualikan dari objek PKB hanya karena menggunakan tenaga listrik.
Namun, bukan berarti kendaraan listrik kehilangan seluruh fasilitas pajaknya.
Pemerintah masih memberikan insentif berupa pembebasan atau pengurangan PKB dan/atau BBNKB untuk kendaraan listrik sesuai ketentuan yang berlaku.
Insentif tersebut diatur dalam Pasal 19 Permendagri Nomor 11 Tahun 2026.
Untuk kendaraan listrik dengan tahun pembuatan sebelum 2026, pemerintah memberikan insentif pembebasan atau pengurangan PKB dan/atau BBNKB sesuai ketentuan.
Fasilitas tersebut juga dapat berlaku terhadap kendaraan yang sebelumnya menggunakan bahan bakar fosil kemudian dikonversi menjadi kendaraan listrik.
Karena itu, istilah “mobil listrik bebas pajak” sebaiknya tidak dipahami secara mentah. Statusnya berbeda antara tidak menjadi objek PKB dengan mendapatkan insentif pembebasan atau pengurangan pajak.
Jangan sampai salah: pemilik kendaraan pada umumnya tetap wajib bayar PKB
Bagi masyarakat yang memiliki mobil atau sepeda motor untuk penggunaan sehari-hari, kewajiban membayar PKB tetap berlaku sepanjang kendaraan tersebut termasuk objek pajak.
Dengan kata lain, daftar pengecualian tersebut bukan berarti pajak kendaraan dihapuskan secara umum.
Pemilik kendaraan juga tetap perlu memperhatikan kewajiban administrasi kendaraan, termasuk pengesahan STNK secara berkala setiap tahun.
Ketentuan mengenai registrasi dan identifikasi kendaraan bermotor tersebut diatur dalam Peraturan Polri Nomor 7 Tahun 2021 tentang Registrasi dan Identifikasi Kendaraan Bermotor.
Jadi, sebelum menyimpulkan kendaraan tertentu “bebas pajak”, pemilik kendaraan perlu melihat jenis kendaraan, fungsi penggunaannya, tahun pembuatan, sumber energinya, serta ketentuan pemerintah daerah tempat kendaraan terdaftar.
Intinya, bukan semua kendaraan bebas pajak. Hanya kendaraan yang masuk kategori pengecualian atau memperoleh fasilitas insentif sesuai aturan yang dapat menikmati perlakuan khusus tersebut.