KPK Usulkan Harta Pejabat yang Tidak Dilaporkan dalam LHKPN Dirampas Negara
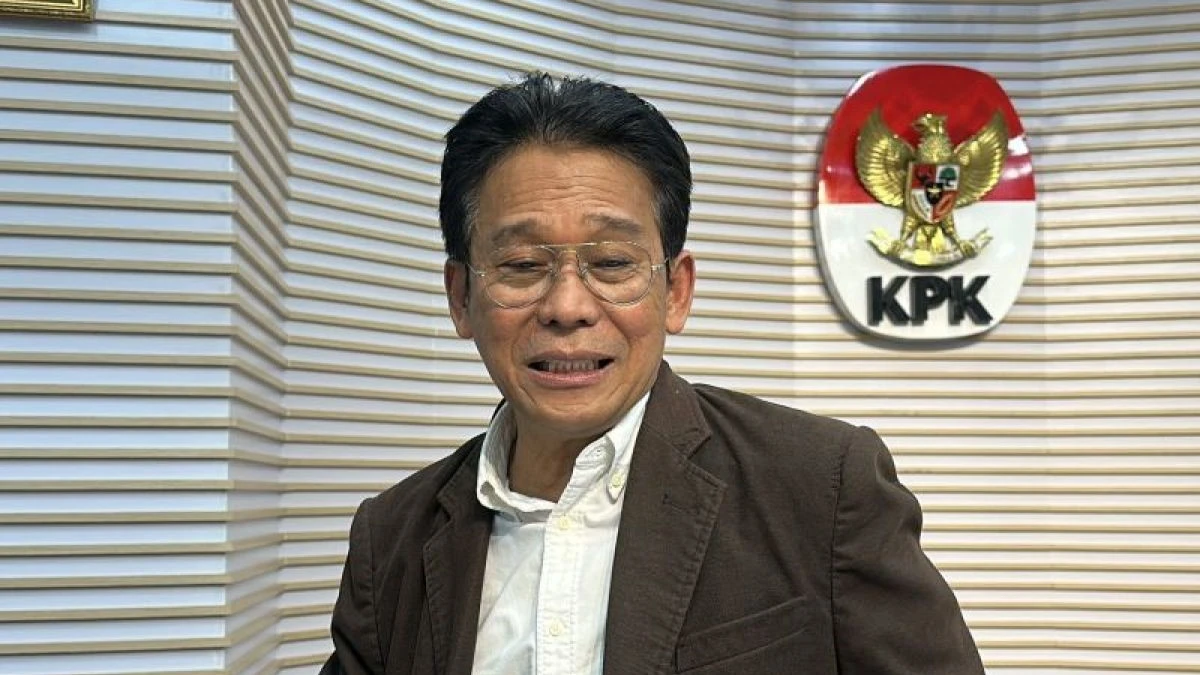
PASUNDANEKSPRES.ID - Usulan dalam RUU Perampasan Aset menyasar pejabat yang tidak melaporkan kekayaannya maupun yang menyampaikan laporan tidak sesuai dengan kondisi sebenarnya.
Komisi Pemberantasan Korupsi (KPK) mengusulkan agar Rancangan Undang-Undang (RUU) Perampasan Aset terkait Tindak Pidana mengatur kewenangan negara untuk merampas harta kekayaan penyelenggara negara yang tidak dilaporkan dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN).
Usulan tersebut disampaikan oleh Wakil Ketua KPK, Johanis Tanak, pada Minggu (25/10/2026) di Jakarta. Menurut Tanak, pengaturan tersebut perlu mencakup kekayaan pejabat yang nilainya melampaui jumlah yang tercantum dalam LHKPN maupun kekayaan pejabat yang sama sekali tidak memenuhi kewajiban pelaporan.
Tanak menyampaikan bahwa apabila kekayaan sebenarnya seorang penyelenggara negara melebihi jumlah yang dilaporkan dalam LHKPN, kelebihan kekayaan tersebut dapat menjadi objek perampasan apabila ketentuan yang diusulkan diatur dalam undang-undang.
Ia juga mengusulkan agar ketentuan serupa berlaku bagi pejabat yang diwajibkan melaporkan kekayaannya, tetapi tidak menyampaikan LHKPN.
Usulan ini menempatkan ketepatan pelaporan kekayaan sebagai salah satu aspek penting dalam pengawasan penyelenggara negara. Sumber: Liputan6.
LHKPN sebagai Instrumen Transparansi Kekayaan Pejabat
LHKPN merupakan instrumen pelaporan kekayaan yang digunakan untuk mendukung transparansi dan pengawasan terhadap penyelenggara negara. Melalui laporan tersebut, informasi mengenai kekayaan pejabat dapat menjadi salah satu bahan untuk menilai kewajaran perubahan kekayaan serta mendukung upaya pencegahan korupsi.
Persoalan muncul ketika kekayaan yang dimiliki seorang pejabat tidak sesuai dengan informasi yang disampaikan dalam laporan resminya. Ketidaksesuaian tersebut dapat menimbulkan pertanyaan mengenai asal-usul aset, kelengkapan pelaporan, dan kepatuhan terhadap kewajiban yang berlaku.
Meski demikian, perbedaan antara kekayaan aktual dan nilai dalam LHKPN tidak dengan sendirinya membuktikan tindak pidana. Perubahan nilai aset, transaksi yang belum tercatat, kekeliruan administrasi, serta kemungkinan penyembunyian kekayaan merupakan keadaan yang perlu dibedakan melalui pemeriksaan berdasarkan fakta dan ketentuan hukum.
Karena itu, usulan perampasan aset perlu disertai mekanisme yang mampu membedakan kesalahan pelaporan dari tindakan yang memang melanggar hukum.
Mendorong Kepatuhan dan Mencegah Pelaporan Tidak Benar
Johanis Tanak menilai bahwa apabila ketentuan perampasan aset tersebut dimasukkan ke dalam RUU Perampasan Aset, penyelenggara negara akan terdorong untuk melaporkan kekayaannya secara benar.
Dari sudut pandang pencegahan korupsi, konsekuensi hukum yang jelas dapat menjadi instrumen untuk meningkatkan kepatuhan terhadap kewajiban pelaporan. Pejabat tidak hanya dituntut menyampaikan laporan, tetapi juga memastikan bahwa informasi yang disampaikan sesuai dengan keadaan sebenarnya.
Namun, efektivitas kebijakan tersebut akan bergantung pada rumusan norma, standar pembuktian, prosedur pemeriksaan, dan mekanisme penegakan hukum yang diterapkan. Ketentuan yang tegas perlu dibarengi dengan proses yang transparan agar tidak menimbulkan ketidakpastian hukum.
Mekanisme Keberatan dan Kepastian Hukum
Selain mengusulkan perampasan aset, Tanak juga menyinggung perlunya mekanisme bagi penyelenggara negara yang keberatan terhadap tindakan perampasan kekayaan mereka.
Mekanisme keberatan menjadi bagian penting dalam pembahasan kebijakan tersebut. Negara memerlukan instrumen yang efektif untuk menindaklanjuti kekayaan yang tidak dilaporkan atau tidak sesuai dengan laporan, sementara pemilik aset tetap perlu memiliki kesempatan untuk menjelaskan asal-usul kekayaannya dan menggugat tindakan yang dianggap tidak tepat.
Dalam penyusunan undang-undang, sejumlah persoalan perlu diperjelas, antara lain:
-
Objek perampasan: aset seperti apa yang dapat dikenai perampasan dan bagaimana menentukan bagian kekayaan yang tidak dilaporkan.
-
Pembuktian: bagaimana memastikan ketidaksesuaian laporan, asal-usul aset, serta dasar hukum tindakan perampasan.
-
Hak mengajukan keberatan: bagaimana pemilik aset dapat menyampaikan bukti dan memperoleh pemeriksaan yang adil.
-
Perlindungan pihak ketiga: bagaimana melindungi hak pihak lain yang memiliki kepentingan sah atas aset terkait.
-
Pengawasan penegakan hukum: bagaimana memastikan kewenangan perampasan digunakan berdasarkan kriteria yang objektif dan dapat dipertanggungjawabkan.
Hal-hal tersebut penting agar kebijakan perampasan aset tidak hanya berorientasi pada penindakan, tetapi juga memiliki kepastian hukum dalam pelaksanaannya.
Istilah Perampasan Aset dalam RUU
Tanak juga meminta agar istilah perampasan tetap digunakan dalam RUU Perampasan Aset. Ia merujuk pada penggunaan istilah tersebut dalam Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi, sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Menurut Tanak, istilah perampasan telah dikenal dalam kerangka hukum pemberantasan korupsi sehingga tidak perlu diganti dengan nomenklatur lain.
Meskipun demikian, penggunaan istilah hukum perlu diikuti dengan rumusan ketentuan yang jelas mengenai dasar tindakan, kewenangan lembaga terkait, prosedur pelaksanaan, serta perlindungan hak pihak yang terdampak.
Menanti Kejelasan Pengaturan dalam RUU Perampasan Aset
Usulan KPK tersebut menambah pembahasan mengenai bagaimana negara dapat menangani kekayaan penyelenggara negara yang tidak dilaporkan atau tidak sesuai dengan LHKPN.
Perhatian berikutnya tertuju pada bagaimana usulan itu dirumuskan dalam RUU Perampasan Aset dan apakah ketentuan akhirnya akan mengatur standar pembuktian, prosedur perampasan, serta mekanisme keberatan secara terperinci.
Perlu ditegaskan bahwa pernyataan Johanis Tanak merupakan usulan kebijakan, bukan pengumuman bahwa ketentuan baru tersebut telah berlaku. Penerapannya bergantung pada proses pembentukan undang-undang dan ketentuan hukum yang akhirnya disahkan.
Dengan demikian, pembahasan perampasan aset pejabat tidak hanya menyangkut transparansi kekayaan, tetapi juga keseimbangan antara pemberantasan korupsi, akuntabilitas penyelenggara negara, dan kepastian hukum.